
Huracanes ponen a Acapulco contra las cuerdas: asegurar hoteles frente al mar es cada vez más difícil
—Otis y John elevaron el riesgo financiero del puerto; especialistas advierten que la reducción de coberturas puede impactar créditos, inversiones y futuras reconstrucciones
Acapulco, Gro., 14 de octubre de 2026.– La sucesión de huracanes de gran intensidad que han golpeado las costas mexicanas comienza a generar un nuevo riesgo para Acapulco: la creciente dificultad para asegurar hoteles, condominios y otros inmuebles ubicados frente al mar.
Bernardo de la Vega, líder de Gobierno Corporativo para México, Colombia y Latinoamérica de la consultora EY, advirtió ante empresarios del sector turístico que las aseguradoras están restringiendo coberturas en destinos costeros debido al incremento de las pérdidas asociadas con fenómenos hidrometeorológicos extremos.
El especialista puso precisamente a Acapulco como ejemplo de las dificultades que enfrenta actualmente el mercado asegurador, al señalar que proteger hoteles y propiedades ubicadas frente a la playa resulta cada vez más complicado ante la magnitud del riesgo.
La advertencia coincide con un fenómeno que había sido documentado desde 2024. Alfredo Careaga, director de Desarrollo de Negocios de THB México, señaló entonces que la oferta de seguros en destinos como Acapulco y Los Cabos se había reducido aproximadamente 50 por ciento y que, para inmuebles directamente frente al mar, conseguir cobertura podía resultar prácticamente imposible.
El problema adquiere una dimensión especial en Acapulco por la cadena de fenómenos naturales que ha enfrentado durante los últimos tres años.
El 25 de octubre de 2023, Otis tocó tierra directamente en Acapulco como huracán categoría 5, con vientos máximos sostenidos de 270 kilómetros por hora y rachas de 330 kilómetros por hora, de acuerdo con la Comisión Nacional del Agua. El Centro Nacional de Huracanes de Estados Unidos lo calificó como el huracán más intenso del Pacífico oriental en tocar tierra durante la era satelital.
Además de la devastación humana y material, Otis produjo un golpe extraordinario al sector asegurador. Al cumplirse un año del desastre, la Asociación Mexicana de Instituciones de Seguros ubicó las pérdidas aseguradas en alrededor de 39 mil millones de pesos, convirtiéndolo en uno de los siniestros más costosos para las compañías de seguros en la historia de México.
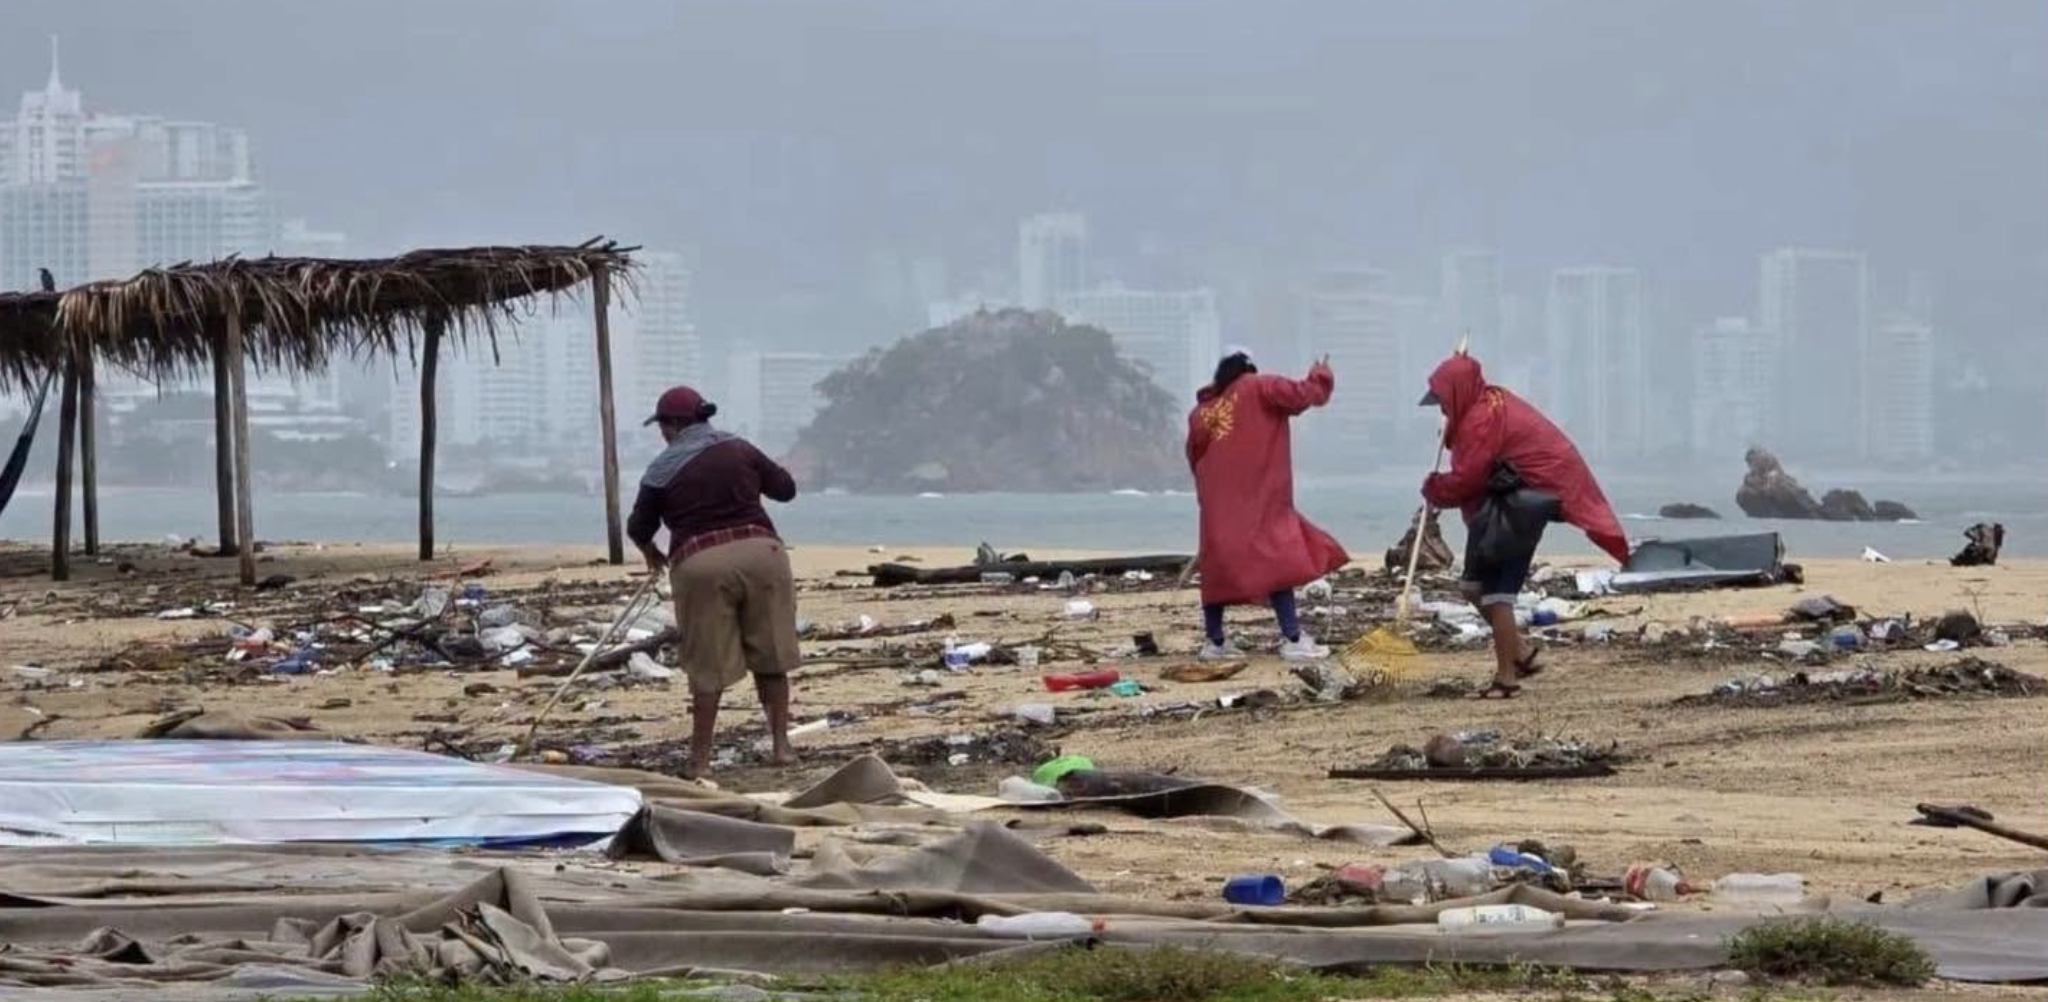
Once meses después llegó John. El huracán tocó tierra en Guerrero el 23 de septiembre de 2024 como categoría 3, cerca de Marquelia, pero sus lluvias extraordinarias castigaron posteriormente a Acapulco y provocaron extensas inundaciones y daños a infraestructura, viviendas y negocios.
En junio de 2025, Erick volvió a colocar en alerta máxima a Guerrero. El fenómeno alcanzó categoría 3 frente a las costas de Guerrero y Oaxaca, con vientos sostenidos de 195 kilómetros por hora y pronósticos de lluvias torrenciales para territorio guerrerense.
La temporada de 2026 ha vuelto a mostrar la exposición de los destinos turísticos del Pacífico. El reciente huracán Simón alcanzó categoría 4 y obligó a desplegar medidas extraordinarias de prevención en diferentes estados. En Puerto Vallarta, alrededor de 4 mil 600 turistas fueron evacuados preventivamente, mientras miles más permanecieron bajo resguardo.
Para Acapulco, sin embargo, el problema ya no termina cuando se aleja un huracán.
La acumulación de desastres está modificando la percepción financiera del riesgo. Las aseguradoras pueden incrementar primas, elevar deducibles, restringir coberturas o reducir su exposición en zonas consideradas altamente vulnerables.
Y allí aparece una amenaza adicional para la recuperación económica del puerto: un inmueble difícil de asegurar también puede convertirse en un inmueble difícil de financiar.
De la Vega advirtió que la reducción de coberturas puede terminar afectando el acceso al crédito de hoteles y empresas. Sin seguros suficientes, las instituciones financieras enfrentan mayores riesgos para respaldar nuevas inversiones o proyectos de reconstrucción.
Acapulco enfrenta así una consecuencia económica de largo plazo derivada de los fenómenos naturales: no solamente reconstruir después de cada huracán, sino demostrar que hoteles, desarrollos inmobiliarios y empresas pueden seguir siendo financieramente asegurables.
La experiencia de Otis en 2023, John en 2024, Erick en 2025 y la intensa temporada ciclónica de 2026 coloca al puerto frente a un desafío que trasciende la protección civil: adaptar infraestructura, inversión y mecanismos financieros a una nueva realidad de riesgo climático.
Porque después de los huracanes, la siguiente batalla para Acapulco podría librarse en las pólizas de seguro.
Share this content: